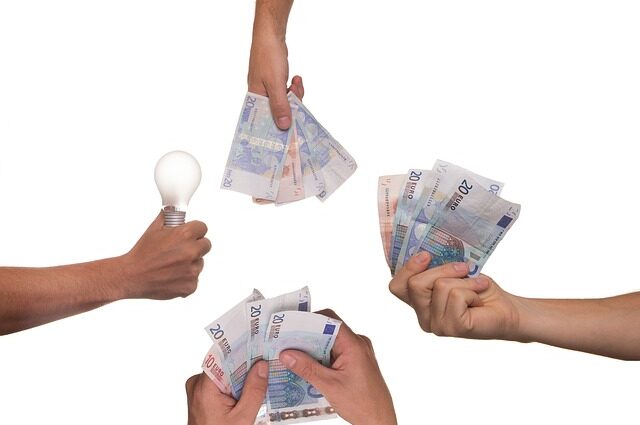
Investire nel mattone senza comprare un appartamento, partendo da poche centinaia di euro e con rendimenti annunciati spesso tra l’8% e il 12%: è la promessa del crowdfunding immobiliare, che negli ultimi anni ha attirato migliaia di piccoli risparmiatori italiani. L’idea è semplice e affascinante: invece di acquistare un immobile da soli, si partecipa insieme a molti altri investitori al finanziamento di un progetto, come una ristrutturazione, una nuova costruzione o un’operazione di compravendita.
Il 2026, però, ha mostrato anche il lato meno brillante di questo strumento. La raccolta è calata, diversi progetti hanno accumulato ritardi e alcune piattaforme hanno dovuto affrontare insolvenze. In questo articolo vediamo come funziona il crowdfunding immobiliare, quali rendimenti si possono aspettare in modo realistico, quali sono i rischi e come scegliere con prudenza.
Come funziona il crowdfunding immobiliare
Il crowdfunding immobiliare si svolge attraverso piattaforme online autorizzate, che selezionano i progetti proposti da operatori del settore e li presentano agli investitori. Ogni progetto ha un obiettivo di raccolta, una durata prevista e un rendimento stimato. Gli investitori scelgono in quali progetti entrare e con quale importo, spesso a partire da soglie molto basse.
Dal 2021 le piattaforme operano sotto il regolamento europeo sui fornitori di servizi di crowdfunding e in Italia sono autorizzate e vigilate dalla Consob. Secondo l’Osservatorio del Politecnico di Milano, a metà 2026 i portali autorizzati in Italia erano 37, tra quelli dedicati agli immobili e quelli generalisti. L’autorizzazione garantisce trasparenza e regole di comportamento, ma non protegge l’investitore dal rischio che il progetto non vada a buon fine.
Lending ed equity: le due formule
Esistono due modelli principali. Nel lending crowdfunding l’investitore presta denaro alla società che realizza il progetto, in cambio di un interesse fisso e del rimborso del capitale a una scadenza prestabilita, di solito tra i 12 e i 36 mesi. È la formula più diffusa nel settore immobiliare italiano, perché offre un rendimento prevedibile, anche se legato alla capacità del debitore di restituire il prestito.
Nell’equity crowdfunding, invece, l’investitore diventa socio della società che realizza l’operazione, e il suo guadagno dipende dal risultato finale: se l’immobile viene venduto a un prezzo più alto del previsto, il rendimento può superare le stime, ma se l’operazione va male si può perdere una parte importante del capitale. Secondo il Politecnico, il real estate equity ha raccolto circa 30 milioni di euro nel primo semestre 2026, mantenendosi su livelli stabili.
I numeri del 2026: raccolta in calo e ritardi
Il report del Politecnico di Milano diffuso a luglio 2026 ha fotografato un settore in difficoltà. Tra luglio 2025 e giugno 2026 il crowdinvesting complessivo ha raccolto circa 164 milioni di euro, il 36,8% in meno rispetto all’anno precedente, il dato più basso dal 2020. Il comparto del lending immobiliare è stato quello più colpito, complici l’aumento dei costi di costruzione, i tempi lunghi per vendere le unità e il rialzo dei tassi.
Molti progetti hanno superato la scadenza prevista, con rimborsi posticipati di mesi, e alcuni sono finiti in insolvenza. Tra i casi più seguiti c’è quello di una delle principali piattaforme italiane di lending immobiliare, che ha sospeso l’attività di raccolta. Per gli investitori questo significa capitale bloccato più a lungo del previsto e, nei casi peggiori, perdite parziali o totali.
Rendimenti realistici e rischi
I rendimenti annunciati nel lending immobiliare si collocano spesso tra l’8% e il 12% annuo lordo. Sono valori molto superiori a quelli di un affitto tradizionale o di un titolo di Stato, e proprio per questo riflettono un rischio elevato. Un progetto che paga il 10% lo fa perché l’operatore non riesce a finanziarsi alle condizioni più favorevoli di una banca, o perché l’operazione ha margini incerti.
Tra i rischi principali ci sono il ritardo nei rimborsi, l’insolvenza del promotore, la difficoltà di vendere le unità realizzate e la scarsa liquidità: nella maggior parte dei casi non è possibile uscire prima della scadenza. Le garanzie offerte, come ipoteche o fideiussioni, possono ridurre le perdite, ma il recupero richiede tempo e procedure legali. Rispetto a un immobile di proprietà, inoltre, l’investitore non ha alcun controllo diretto sull’operazione. Chi preferisce un rischio più contenuto può confrontare questi numeri con il rendimento reale di un affitto, che è più basso ma anche più stabile.
Come vengono tassati i guadagni
Nel lending crowdfunding gli interessi percepiti dalle persone fisiche sono generalmente soggetti a una ritenuta del 26%, applicata dalla piattaforma se opera come sostituto d’imposta. Nell’equity crowdfunding i guadagni sono trattati come redditi di capitale o plusvalenze, anch’essi tassati al 26%. È bene verificare per ciascuna piattaforma le modalità di tassazione e la documentazione fornita per la dichiarazione dei redditi, perché le situazioni possono variare.
Come scegliere con prudenza
Prima di investire conviene valutare lo storico della piattaforma, in particolare il numero di progetti rimborsati puntualmente, quelli in ritardo e quelli in default. Le piattaforme più serie pubblicano questi dati in modo trasparente. È importante leggere con attenzione la documentazione di ogni progetto, controllando chi è il promotore, quali garanzie offre, a che punto sono i permessi e quale prezzo di vendita è stato ipotizzato.
La regola fondamentale è la diversificazione: distribuire il capitale su più progetti e più piattaforme riduce l’impatto di un singolo default. E soprattutto, investire nel crowdfunding solo una parte limitata del proprio patrimonio, quella che si è disposti a vedere immobilizzata a lungo o persino a perdere. Per chi sta valutando le diverse strade per investire nel mattone, l’analisi su quanto conviene investire nel mattone nel 2026 aiuta a mettere a confronto le alternative.
FAQ sul crowdfunding immobiliare
Quanto si può guadagnare con il crowdfunding immobiliare?
I rendimenti annunciati sono spesso tra l’8% e il 12% lordo annuo, ma ritardi e insolvenze possono ridurre di molto il risultato reale.
Il crowdfunding immobiliare è sicuro?
Le piattaforme sono autorizzate dalla Consob, ma il capitale non è garantito e si può perdere in parte o del tutto.
Qual è la differenza tra lending ed equity?
Nel lending si presta denaro in cambio di interessi; nell’equity si diventa soci e si partecipa ai risultati dell’operazione.
Si può ritirare il capitale prima della scadenza?
In genere no. Alcune piattaforme offrono mercati secondari, ma la liquidità è limitata.
Come sono tassati gli interessi?
Di norma con una ritenuta del 26% per le persone fisiche, ma conviene verificare le condizioni di ciascuna piattaforma.
Conclusione
Il crowdfunding immobiliare permette di investire nel mattone con capitali contenuti e rendimenti potenzialmente elevati, ma il 2026 ha ricordato a tutti che quei rendimenti hanno un prezzo: ritardi, insolvenze e capitale bloccato sono rischi concreti, non ipotesi teoriche.
Può avere un ruolo all’interno di un portafoglio diversificato, a patto di scegliere piattaforme solide, distribuire l’investimento su più progetti e destinarvi solo una quota limitata dei risparmi. Per un confronto con l’investimento diretto in immobili, la nostra analisi su investire in immobili a Bologna nel 2026 offre un quadro concreto del mercato.